Les investisseurs gèrent le risque de leur portefeuille en suivant quatre étapes dans l'ordre. Ils définissent le montant de perte qu'ils peuvent se permettre et tolérer, répartissent leur capital entre différentes classes d'actifs, régions et secteurs, révisent et rééquilibrent leur portefeuille selon un calendrier fixe, et maintiennent chaque actif important en bon état de fonctionnement. Si vous vivez ou investissez dans les environs de Stansstad, au bord du lac des Quatre-Cantons, ce dernier point est plus crucial que ne le suggèrent la plupart des guides, car pour de nombreux investisseurs locaux, la position la plus importante est souvent une résidence principale ou un bien locatif plutôt qu'un portefeuille d'actions.
Ce guide détaille chaque étape en s'appuyant sur des sources suisses, puis examine l'aspect immobilier, où l'aménagement intérieur, l'entretien et la présentation protègent (ou érodent) discrètement la valeur de votre bien.
Upscale Interiors
Planifiez vos rénovations immobilières avec soin
Upscale Interiors aide les propriétaires à concevoir des espaces sur mesure grâce à l'architecture d'intérieur, l'aménagement de l'espace, la sélection des matériaux et la gestion de projet.
Découvrir le design d'intérieur
En bref
- Commencez par établir un profil de risque qui distingue ce que vous pouvez vous permettre de perdre (capacité de risque) de ce que vous pouvez supporter émotionnellement (appétence au risque).
- Diversifiez vos investissements entre différentes classes d'actifs, régions, secteurs et horizons temporels, et intégrez votre résidence principale ou votre bien locatif dans cette équation.
- Définissez une règle de rééquilibrage à l'avance, afin que les décisions soient prises sereinement plutôt que dans la panique des marchés.
- Le risque zéro n'existe pas, et rester à l'écart du marché a également un coût : l'inflation.
- L'immobilier est une position de portefeuille qui nécessite son propre plan de gestion des risques : entretien, agencement et budget judicieux pour les améliorations.
Commencez par votre profil de risque, pas par les produits
Avant de choisir un fonds, un mandat ou un appartement à acheter, vous devez connaître votre point de départ. La Nidwaldner Kantonalbank (NKB), la banque cantonale de Nidwald, commence par vos objectifs et votre situation actuelle, et utilise un questionnaire structuré pour établir votre tolérance au risque avant de définir une stratégie d'investissement. Cet ordre est le bon, quel que soit l'établissement avec lequel vous investissez.
Deux notions composent un bon profil de risque, et il est facile de les confondre :
- Capacité de risque : la capacité financière à absorber une perte. Elle dépend de vos revenus, de vos réserves, de vos dettes, de votre âge et du moment où vous aurez besoin de cet argent.
- Appétence au risque : votre volonté personnelle de supporter la volatilité sans vendre au pire moment.
Un fondateur disposant d'une importante réserve de liquidités peut avoir une grande capacité de risque, mais une faible appétence. Pour un jeune professionnel, c'est peut-être l'inverse. C'est généralement la plus faible de ces deux valeurs qui devrait définir votre plafond. Si vous n'avez jamais couché ces éléments sur papier, faites-le cette semaine : une simple page indiquant votre capacité, votre appétence et la date à laquelle vous aurez besoin de cet argent constitue déjà un outil de gestion des risques.
Votre horizon d'investissement fait le plus gros du travail
Les conseillers de la NKB décrivent l'horizon d'investissement comme l'un des facteurs les plus importants de la gestion des risques. Un horizon lointain vous permet de traverser les turbulences du marché, alors que tenter de le deviner sans cette perspective conduit souvent à des décisions émotionnelles et réactives. En pratique, l'argent dont vous aurez besoin dans trois ans et celui que vous ne toucherez pas avant vingt ans ne devraient pas être placés dans le même panier, même s'ils sont déposés dans la même banque.
Diversifier : bien plus que posséder beaucoup de choses
La diversification est l'outil le plus ancien et le plus fiable pour réduire les risques. Raiffeisen explique qu'une large diversification englobe différentes classes d'actifs, régions et secteurs, mais aussi le calendrier de vos investissements. La BEKB exprime la même idée très clairement: vous ne devriez pas tout miser sur une seule carte, par exemple en ne détenant que les actions d'une seule entreprise.
Le raisonnement est que les gains et les pertes au sein d'un portefeuille largement diversifié ont tendance à se compenser. Raiffeisen rappelle également à ses lecteurs dans son article sur le rendement et l'appétence au risque que le risque ne disparaît jamais totalement : sans risque, il n'y a pas de rendement.
Quatre dimensions à vérifier
DimensionLa question à se poserUn angle mort typiqueClasse d'actifsQuelle part est investie en actions, obligations, liquidités, immobilier, placements alternatifs ?Détenir principalement une seule classe parce qu'elle a bien performé récemmentRégionTout est-il lié à la Suisse ou à une seule devise ?Biais domestique : actions suisses, immobilier suisse, prévoyance suisseSecteurVos avoirs dépendent-ils tous du même secteur d'activité ?Actions de l'employeur combinées à un fonds sectoriel du même secteurCalendrierAvez-vous tout investi à une seule date ?Un seul investissement important juste avant un ralentissement du marché
Si vous possédez une maison ou un appartement de rendement autour du lac des Quatre-Cantons, vous avez déjà une position importante, concentrée et illiquide dans l'immobilier suisse. Ce n'est pas un problème en soi, mais cela signifie que votre portefeuille financier doit être construit en tenant compte de cet élément, et non comme si ce bien immobilier n'existait pas.
Rééquilibrez selon une règle, pas selon votre intuition
Avec le temps, les gagnants progressent et les perdants reculent, si bien que le portefeuille s'éloigne du niveau de risque que vous aviez choisi. Le rééquilibrage consiste à le ramener à son état initial. Les mandats professionnels rendent ce processus systématique. La NKB, dans son Gestion Confort propose une gestion d'actifs active et personnalisée avec des ajustements de portefeuille mensuels. Selon les recherches effectuées pour cet article, elle corrige les écarts supérieurs à 5 %. Le ticket d'entrée publié est un investissement minimum de 100 000 CHF ; veuillez donc vérifier les conditions actuelles directement auprès de la banque.
Vous n'avez pas besoin d'un mandat pour appliquer ce principe. Choisissez une règle, par exemple : faites un point deux fois par an et rééquilibrez votre portefeuille dès qu'une classe d'actifs s'écarte de plus de cinq points de pourcentage de son objectif. Notez cette règle lorsque les marchés sont calmes. Même la Banque nationale suisse gère ses investissements au moyen de portefeuilles de référence, de directives et de limites, ce qui correspond à la même discipline à une échelle beaucoup plus vaste : définissez d'abord les limites, puis agissez en leur sein.
Gestion déléguée ou autonome ?
Une solution gérée vous convient si vous manquez de temps ou si vous préférez déléguer les décisions quotidiennes. L'investissement autonome, par exemple via des fonds diversifiés, est adapté si vous êtes prêt à vous tenir à votre règle. Dans les deux cas, demandez les coûts par écrit, renseignez-vous sur la manière dont le risque est mesuré et sur ce qu'il advient de votre portefeuille en cas de forte baisse des marchés. Pour toute décision juridique, fiscale ou d'investissement spécifique à votre situation, adressez-vous à un conseiller agréé de votre banque ou à un gestionnaire de fortune indépendant et, pour les questions fiscales, à un spécialiste fiscal du canton de Nidwald.
Pourquoi éviter le risque n'est pas la même chose que le gérer
Il est tentant de tout laisser sur un compte d'épargne. Les experts d'AXA préviennent que le risque zéro est une illusion et que, pour de nombreux investisseurs en Suisse, le plus grand danger est de ne pas investir du tout, car l'inflation érode régulièrement le pouvoir d'achat. Ils décrivent l'investissement comme un équilibre entre sécurité, rentabilité et disponibilité de vos fonds, trois objectifs qu'il est impossible de maximiser simultanément.
Gérer le risque signifie donc l'adapter à votre réalité financière et à vos objectifs. Cela ne signifie pas l'éliminer.
Ce que la plupart des guides oublient : votre immobilier est une position à part entière
À Stansstad et dans ses environs, de nombreux investisseurs détiennent des biens immobiliers : une maison familiale, un appartement au bord du lac, un logement locatif, voire une résidence secondaire. L'immobilier se comporte différemment d'un fonds d'actions. Vous ne pouvez pas vendre une salle de bain un mardi après-midi. Les coûts sont irréguliers et la valeur dépend de l'état du bien, de son agencement et du ressenti du futur acheteur ou locataire.
Cela signifie que le risque immobilier se gère avec des outils différents :
- Risque lié à l'état du bien : un entretien différé se transforme en réparations coûteuses.
- Risque de vacance : un agencement vieillot ou peu pratique prend plus de temps à louer ou à vendre.
- Risque de concentration : trop de patrimoine concentré dans un seul bâtiment, un seul village ou un seul marché.
- Risque de liquidité : vous pourriez avoir besoin de liquidités alors que le bien ne peut pas être vendu rapidement.
L'entretien est une gestion des risques
Un entretien régulier et planifié coûte moins cher qu'une réparation d'urgence. Un guide destiné aux propriétaires sur l'entretien préventif des locations explique comment une routine d'inspections aide les propriétaires à éviter les coûts imprévus. Les détails varient selon les pays ; appliquez donc le principe, et non les règles, au droit du bail suisse. Tenez un calendrier simple pour les toitures, le chauffage, les fenêtres, les pièces sujettes à l'humidité et les cuisines, et prévoyez une réserve annuelle dans votre budget afin qu'une réparation ne vous force jamais à vendre vos investissements au mauvais moment.
L'agencement et les finitions protègent la valeur
Un intérieur bien conçu n'est pas qu'une question de décoration. Cela influe sur la rapidité de mise en location, sur l'attrait du bien lors de la vente et sur les dépenses liées aux futurs travaux. Une mauvaise planification de l'espace, des rangements exigus ou des matériaux dépareillés sont autant de pertes de valeur silencieuses. Pour les propriétaires qui dirigent des entreprises dans la même région, cette logique s'applique également aux bureaux : notre article sur les avantages d'une planification professionnelle de l'espace explique comment un aménagement réfléchi soutient la manière dont les gens travaillent réellement.

Si vous envisagez une rénovation plus importante, il est également utile de lire pourquoi les propriétaires ailleurs en Suisse optent pour des améliorations de qualité, comme dans notre article sur les raisons pour lesquelles les propriétaires de Winterthour choisissent des rénovations haut de gamme. Le contexte diffère de celui du lac des Quatre-Cantons, mais le raisonnement sur les matériaux durables et la valeur à long terme reste pertinent.
Un exemple pratique : un propriétaire avec un seul actif important
Imaginons un investisseur à Stansstad dont le patrimoine se compose approximativement de ceci : un appartement au bord du lac, une caisse de pension et un modeste compte-titres. Il s'agit d'une illustration, et non d'un client réel ou d'une recommandation.
- Profil : l'investisseur dispose d'une solide capacité d'investissement grâce à des revenus stables, mais d'une faible appétence au risque, car l'appartement représente la majeure partie de sa fortune nette. Le plafond du compte-titres est donc modéré.
- Diversifiez : comme l'immobilier suisse occupe déjà une place importante, le compte-titres privilégie les actions et obligations mondiales plutôt que l'ajout de fonds immobiliers suisses supplémentaires.
- Règle : révision semestrielle, rééquilibrage en cas d'écart de cinq points.
- Plan immobilier : un calendrier d'entretien, une réserve annuelle et une rénovation planifiée de la cuisine et de la salle de bain avant la prochaine location ou vente, plutôt qu'après.
- Réserve de liquidités : suffisamment d'épargne disponible pour couvrir une réparation majeure sans avoir à vendre ses investissements.
Rien de tout cela n'est exotique. Il s'agit simplement de l'ordre des opérations qui empêche une mauvaise année, ou une chaudière en panne, de se transformer en crise.
Notre perspective : ce que nous observons lorsque les investisseurs rénovent
Nous sommes un cabinet d'architecture d'intérieur et de design, pas une banque, et nous ne vous dirons pas comment allouer vos titres. Ce que nous observons, à travers plus de 480 projets réalisés, c'est la manière dont les propriétaires gèrent le volet immobilier de leur patrimoine, et le modèle est cohérent.
Les propriétaires les plus sereins concernant leur bien sont ceux qui ont planifié avant de dépenser. Ils ont défini l'usage de chaque pièce, choisi des matériaux pour leur durabilité plutôt que pour une seule saison, et établi un budget incluant une réserve. Parce que nous combinons architecture, design d'intérieur et gestion de projet intégrée, nous pouvons envisager un espace comme un investisseur envisage une position : à quoi sert-il, quel sera son coût de détention et qu'est-ce qui le rendra plus résilient ?
Quelques habitudes que nous encourageons :
- Planifiez l'ensemble avant les détails. L'aménagement de l'espace d'abord, les finitions ensuite. Il est bien moins coûteux de déplacer un mur sur un plan que sur le chantier.
- Privilégiez la qualité là où l'usure est la plus forte. Les cuisines, les salles de bain, les sols et les rangements justifient l'utilisation de matériaux de qualité.
- Visualisez avant de vous engager. Les visualisations 3D vous permettent de détecter des erreurs coûteuses tant qu'il est encore temps de les corriger sans frais.
- Misez sur l'intemporel. La valeur locative et le prix de revente favorisent généralement les intérieurs sobres et bien conçus plutôt que les effets de mode.
L'immobilier est aussi une question d'émotion, et c'est très bien ainsi. Une maison chaleureuse, fonctionnelle et qui révèle tout son charme sous la lumière du soir au bord du lac remplit parfaitement son rôle, tant sur le plan financier que personnel.
— Giorgia D'Amico
Comment nous pouvons vous aider à planifier vos projets immobiliers
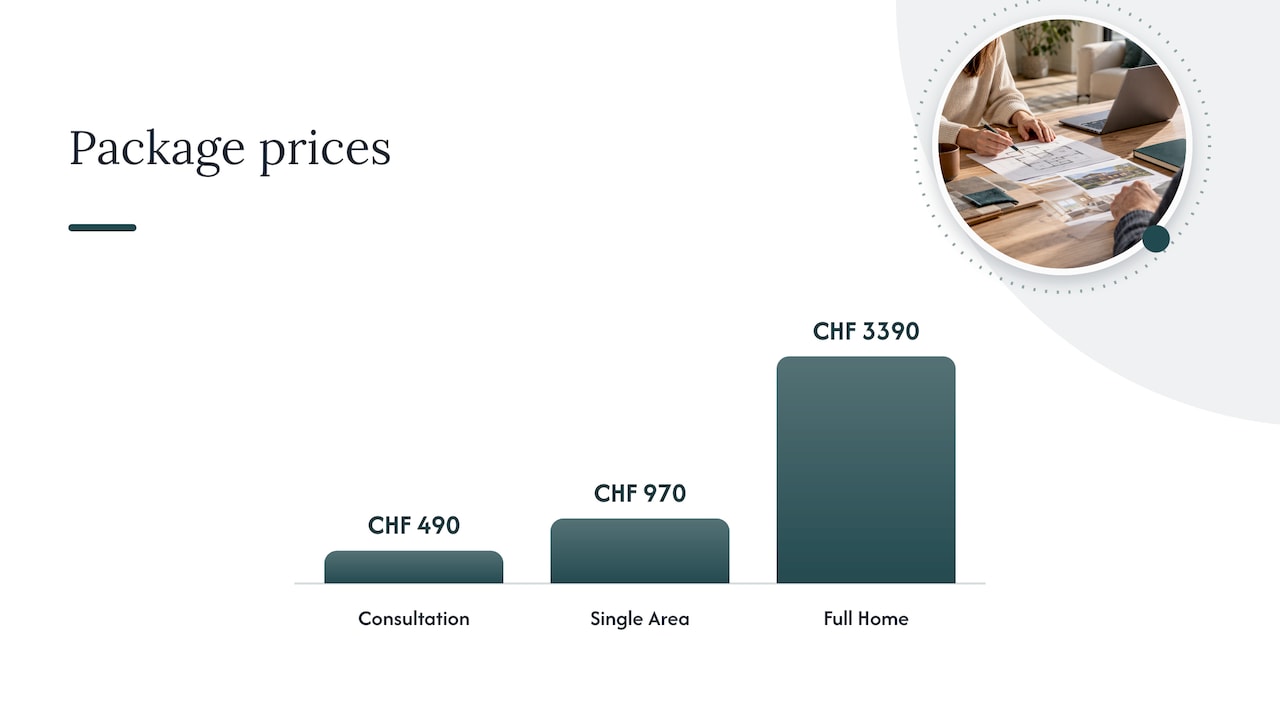
Si vous souhaitez démarrer avec une solution claire et à prix fixe, nous proposons des forfaits en ligne aux tarifs transparents : une Consultation à 490 CHF, un forfait « Espace unique » à 970 CHF pour une pièce ou une zone, et un forfait « Maison complète » à 3390 CHF pour l'ensemble de la propriété. Pour des projets plus vastes ou complexes, comme des résidences secondaires ou des portefeuilles locatifs, nous établissons une offre personnalisée. Nos service de conception de résidences secondaires et nos services commerciaux et immobiliers s'adressent aux propriétaires gérant plusieurs biens.
Vous ne savez pas par où commencer ? Parcourez nos page de forfaits d'architecture d'intérieur et réservez une consultation. Nous serions ravis de discuter des besoins de votre propriété.
Une routine annuelle simple pour gérer les risques
Notez-le dans votre calendrier et faites court :
- Janvier : mettez à jour votre profil de risque. Vos revenus, votre situation familiale ou votre horizon de placement ont-ils changé ?
- Printemps : vérifiez votre répartition par rapport à vos objectifs et rééquilibrez si une classe d'actifs a dépassé vos limites.
- Printemps : inspectez la propriété, du toit et de la façade au chauffage et aux pièces d'eau, puis mettez à jour votre liste de maintenance.
- Automne : seconde révision de l'allocation et vérification de votre réserve de liquidités par rapport à la réparation la plus coûteuse envisageable.
- Fin d'année : décidez des améliorations immobilières à prévoir pour l'année suivante et budgétisez-les.
Cette routine ne prend que quelques heures par an et permet d'éviter bien des incertitudes angoissantes.
FAQ
Comment les investisseurs gèrent-ils le risque ?
Ils commencent par définir le niveau de perte qu'ils peuvent supporter et tolérer, puis répartissent leur capital entre différentes classes d'actifs, régions et secteurs. Ils réexaminent leur portefeuille selon un calendrier fixe et le rééquilibrent lorsqu'il s'écarte de l'objectif initial. L'objectif est d'adapter le risque à vos buts, et non de le supprimer.
Comment puis-je réduire le risque dans un portefeuille d'investissement ?
Une large diversification est le premier levier, comme l'expliquent des banques suisses telles que Raiffeisen . Le second est un horizon d'investissement à long terme, et le troisième est une règle de rééquilibrage écrite. Si l'immobilier représente une part importante de votre patrimoine, incluez-le également dans votre allocation.
Un mandat de gestion est-il intéressant pour les investisseurs à Stansstad ?
Cela dépend de votre temps, de vos préférences et du montant investi. Certains mandats, comme VERWALTEN Komfort de la NKB, exigent un minimum de 100 000 CHF et proposent des ajustements mensuels. Comparez les coûts et la manière dont le risque est évalué, et consultez un conseiller agréé avant de prendre une décision.
L'entretien de la maison fait-il vraiment partie de la gestion des risques d'un portefeuille ?
Oui, si le bien immobilier constitue une part majeure de votre patrimoine. L'entretien différé, la vacance locative et le manque de liquidités sont autant de risques qu'un plan et une réserve annuelle permettent de réduire. Un intérieur bien conçu favorise également la location et la revente.
Sources
- NKB : Comment dois-je procéder si je souhaite commencer à investir ?
- NKB : VERWALTEN Komfort
- Raiffeisen : Diversification
- Raiffeisen : Opportunités de rendement et appétence au risque
- BEKB : Diversification, réduire les risques liés aux placements financiers
- Banque nationale suisse : processus d'investissement et de contrôle des risques
- AXA : Conseils en placement, investir sans risque ?
- RentrIQ : Maintenance préventive pour les locations
Recommandé
- Sept modernisations pour apporter le minimalisme alpin aux maisons de Saint-Gall
- Pourquoi les propriétaires de Saint-Gall investissent dans des bibliothèques sur mesure
- Menuiserie sur mesure à Kilchberg : éclairage, passage de câbles et valeur de revente