Anleger managen Portfoliorisiken indem sie vier Schritte konsequent befolgen. Sie definieren, wie viel Verlust sie sich leisten können und wollen, verteilen ihr Kapital auf verschiedene Anlageklassen, Regionen und Sektoren, überprüfen und gewichten ihre Anlagen in festen Intervallen neu und halten jede größere Position in einem einwandfreien Zustand. Wenn Sie in Stansstad am Vierwaldstättersee leben oder investieren, ist der letzte Punkt wichtiger, als es viele Ratgeber vermuten lassen, da für viele lokale Anleger das Eigenheim oder die Mietimmobilie die größte Einzelposition darstellt und nicht etwa ein Aktienportfolio.
Dieser Leitfaden führt Sie Schritt für Schritt durch den Prozess, bezieht sich auf Schweizer Rahmenbedingungen und beleuchtet die Immobilienseite, bei der Innenraumplanung, Instandhaltung und Präsentation den Wert stillschweigend schützen – oder mindern.
Upscale Interiors
Immobilienaufwertungen sorgfältig planen
Upscale Interiors unterstützt Immobilieneigentümer bei der Gestaltung maßgeschneiderter Räume durch Innenarchitektur, Raumplanung, Materialauswahl und Projektmanagement.
Kurz gefasst
- Beginnen Sie mit einem Risikoprofil, das zwischen dem, was Sie sich leisten können zu verlieren (Risikofähigkeit), und dem, was Sie emotional verkraften (Risikobereitschaft), unterscheidet.
- Diversifizieren Sie über Anlageklassen, Regionen, Sektoren und Zeitpunkte hinweg und betrachten Sie Ihr Eigenheim oder Ihre Mietimmobilie als Teil des Ganzen.
- Legen Sie im Voraus Regeln für das Rebalancing fest, damit Entscheidungen in Ruhe und nicht in einer Marktpanik getroffen werden.
- Null Risiko gibt es nicht, und dem Markt fernzubleiben hat ebenfalls seinen Preis: die Inflation.
- Eine Immobilie ist eine Portfolio-Position, die ihren eigenen Risikoplan benötigt: Instandhaltung, Raumaufteilung und ein vernünftiges Budget für Modernisierungen.
Beginnen Sie mit Ihrem Risikoprofil, nicht mit Produkten
Bevor Sie einen Fonds, ein Mandat oder eine Wohnung zum Kauf auswählen, müssen Sie Ihren Ausgangspunkt kennen. Die Nidwaldner Kantonalbank (NKB), die Kantonalbank für Nidwalden, stellt Ihre Ziele und Ihre aktuelle Situation in den Mittelpunkt und ermittelt mittels eines strukturierten Fragebogens Ihre Risikotoleranz, bevor eine Anlagestrategie festgelegt wird. Diese Reihenfolge ist die richtige, ganz gleich, bei wem Sie investieren.
Ein gutes Risikoprofil basiert auf zwei Konzepten, die leicht miteinander verwechselt werden:
- Risikofähigkeit: die finanzielle Kapazität, einen Verlust aufzufangen. Dies hängt von Ihrem Einkommen, Ihren Reserven, Ihren Schulden, Ihrem Alter und dem Zeitpunkt ab, zu dem Sie das Geld benötigen.
- Risikobereitschaft: Ihre persönliche Bereitschaft, Volatilität auszuhalten, ohne im ungünstigsten Moment zu verkaufen.
Ein Gründer mit einem großen Liquiditätspolster hat möglicherweise eine hohe Risikofähigkeit, aber eine geringe Risikobereitschaft. Bei einem jungen Berufstätigen kann es umgekehrt sein. Der jeweils niedrigere Wert sollte in der Regel Ihre Obergrenze bestimmen. Wenn Sie beides noch nie schriftlich festgehalten haben, tun Sie es diese Woche: Eine einzige Seite mit Ihrer Risikofähigkeit, Ihrer Risikobereitschaft und dem Datum, an dem Sie das Geld benötigen, ist bereits ein Instrument des Risikomanagements.
Ihr Anlagehorizont leistet die meiste Arbeit
Die Berater der NKB bezeichnen den Anlagehorizont als einen der wichtigsten Faktoren für das Risikomanagement. Ein langer Horizont ermöglicht es Ihnen, Marktschwankungen auszusitzen, während der Versuch, den Markt ohne einen solchen Horizont zu timen, meist zu emotionalen und reflexartigen Entscheidungen führt. In der Praxis sollten Gelder, die Sie innerhalb von drei Jahren benötigen, und Gelder, die Sie zwanzig Jahre lang nicht anrühren werden, nicht im selben Topf liegen – selbst wenn sie bei derselben Bank liegen.
Diversifizieren: mehr als nur viele Dinge besitzen
Diversifikation ist das älteste und zuverlässigste Instrument zur Risikominderung. Raiffeisen erklärt , dass eine breite Diversifikation verschiedene Anlageklassen, Regionen und Sektoren sowie den Zeitpunkt Ihrer Investitionen umfasst. Die BEKB bringt es auf den Punkt: Sie sollten nicht alles auf eine Karte setzen, zum Beispiel indem Sie nur die Aktien eines einzigen Unternehmens halten.
Der Grund dafür ist, dass sich Gewinne und Verluste in einem breit gestreuten Portfolio tendenziell ausgleichen. Raiffeisen erinnert die Leser zudem in seinem Beitrag zu Rendite und Risikobereitschaft daran, dass Risiko niemals ganz verschwindet: Ohne Risiko gibt es keine Rendite.
Vier Dimensionen zur Überprüfung
DimensionDie zu stellende FrageEin typischer blinder FleckAnlageklasseWie viel ist in Aktien, Anleihen, Bargeld, Immobilien, alternative Anlagen investiert?Überwiegend eine Klasse halten, weil sie sich kürzlich gut entwickelt hatRegionIst alles an die Schweiz oder an eine Währung gebunden?Home Bias: Schweizer Aktien, Schweizer Immobilien, Schweizer VorsorgeSektorHängen alle Ihre Anlagen von derselben Branche ab?Arbeitgeberaktien plus ein Branchenfonds derselben IndustrieZeitpunktHaben Sie alles an einem Datum investiert?Ein einziger großer Einstieg kurz vor einem Abschwung
Wenn Sie ein Haus oder eine Eigentumswohnung am Vierwaldstättersee besitzen, haben Sie bereits eine große, konzentrierte und illiquide Schweizer Immobilienposition. Das ist an sich kein Problem, bedeutet aber, dass Ihr Finanzportfolio unter Berücksichtigung dieser Tatsache aufgebaut werden sollte – und nicht so, als ob die Immobilie nicht existieren würde.
Rebalancing nach Regeln, nicht nach Gefühl
Im Laufe der Zeit wachsen Gewinner und Verlierer schrumpfen, sodass ein Portfolio von dem von Ihnen gewählten Risikoniveau abweicht. Rebalancing bedeutet, es wieder in Einklang zu bringen. Professionelle Mandate machen dies systematisch. Der NKB- VERWALTEN Komfort bietet eine aktive, individuelle Vermögensverwaltung mit monatlichen Portfolioanpassungen. Den für diesen Artikel zusammengetragenen Recherchen zufolge korrigiert sie Abweichungen von mehr als 5 Prozent. Der veröffentlichte Mindestanlagebetrag liegt bei 100.000 CHF; prüfen Sie daher die aktuellen Konditionen direkt bei der Bank.
Sie benötigen kein Mandat, um dieses Prinzip anzuwenden. Legen Sie eine Regel fest, wie zum Beispiel: Überprüfung zweimal jährlich und ein Rebalancing, sobald eine Anlageklasse mehr als fünf Prozentpunkte von ihrem Zielwert abweicht. Halten Sie dies schriftlich fest, solange die Märkte ruhig sind. Selbst die Schweizerische Nationalbank verwaltet ihre Anlagen mithilfe von Referenzportfolios, Richtlinien und Limits. Dies entspricht derselben Disziplin in deutlich größerem Maßstab: Legen Sie zuerst die Grenzen fest und handeln Sie dann innerhalb dieser Vorgaben.
Verwaltet oder eigenständig?
Eine verwaltete Lösung ist für Sie geeignet, wenn Ihnen die Zeit fehlt oder Sie die täglichen Entscheidungen lieber abgeben möchten. Eigenständiges Investieren, beispielsweise über breit gestreute Fonds, ist ideal, wenn Sie bereit sind, sich an Ihre Regeln zu halten. Fragen Sie in jedem Fall schriftlich nach den Kosten, erkundigen Sie sich, wie das Risiko gemessen wird, und fragen Sie, was bei einem starken Markteinbruch mit Ihrem Portfolio geschieht. Für rechtliche, steuerliche und anlagespezifische Entscheidungen, die Ihre persönliche Situation betreffen, wenden Sie sich bitte an einen lizenzierten Berater Ihrer Bank oder einen unabhängigen Vermögensverwalter. Bei Steuerfragen ist ein Nidwaldner Steuerexperte der richtige Ansprechpartner.
Warum Risikovermeidung nicht dasselbe ist wie Risikomanagement
Es ist verlockend, alles auf einem Sparkonto zu belassen. Die Experten von AXA warnen jedoch, dass ein Nullrisiko eine Illusion ist. Für viele Anleger in der Schweiz besteht die größere Gefahr darin, gar nicht zu investieren, da die Inflation die Kaufkraft stetig schmälert. Sie beschreiben das Investieren als ein Gleichgewicht zwischen Sicherheit, Rentabilität und Verfügbarkeit Ihres Kapitals – und man kann nicht alle drei Aspekte gleichzeitig maximieren.
Risikomanagement bedeutet also, das Risiko auf Ihre persönliche finanzielle Realität und Ihre Ziele abzustimmen. Es bedeutet nicht, es vollständig zu eliminieren.
Der Aspekt, den die meisten Ratgeber auslassen: Ihre Immobilie ist eine Position
In und um Stansstad halten viele Anleger Immobilien: ein Eigenheim, eine Wohnung am See, eine Mieteinheit oder vielleicht ein Ferienhaus. Immobilien verhalten sich anders als Aktienfonds. Man kann nicht an einem Dienstagnachmittag ein Badezimmer verkaufen. Die Kosten fallen unregelmäßig an, und der Wert hängt vom Zustand, dem Grundriss und davon ab, wie die Immobilie auf den nächsten Käufer oder Mieter wirkt.
Das bedeutet, dass Immobilienrisiken mit einem anderen Instrumentarium verwaltet werden:
- Zustandsrisiko: aufgeschobene Instandhaltung führt zu teuren Reparaturen.
- Leerstandsrisiko: ein veralteter oder ungünstiger Grundriss führt zu längeren Vermietungs- oder Verkaufszeiten.
- Klumpenrisiko: zu viel Ihres Vermögens in einem einzigen Gebäude, einem Dorf oder einem Markt.
- Liquiditätsrisiko: Sie benötigen möglicherweise Bargeld, wenn die Immobilie nicht schnell verkauft werden kann.
Instandhaltung ist Risikomanagement
Regelmäßige, geplante Instandhaltung ist günstiger als Notfallreparaturen. Ein Leitfaden für Vermieter zur präventiven Instandhaltung von Mietobjekten zeigt auf, wie eine Routine bei Inspektionen Vermietern hilft, unerwartete Kosten zu vermeiden. Die Details variieren je nach Land; wenden Sie daher die Grundsätze, nicht die Regeln, auf das Schweizer Mietrecht an. Führen Sie einen einfachen Kalender für Dächer, Heizung, Fenster, feuchtigkeitsanfällige Räume und Küchen und legen Sie jährlich eine Rücklage in Ihrem Budget fest, damit Sie aufgrund einer Reparatur niemals gezwungen sind, Investitionen zu einem ungünstigen Zeitpunkt zu verkaufen.
Grundriss und Ausstattung schützen den Wert
Ein gut geplanter Innenraum ist kein Selbstzweck. Er beeinflusst, wie schnell eine Immobilie vermietet werden kann, wie sie bei einem Verkauf präsentiert wird und wie viel Sie später für Nachbesserungen ausgeben müssen. Schlechte Raumplanung, beengter Stauraum oder unpassende Materialien sind stille Wertverluste. Für Eigentümer, die Unternehmen in derselben Region führen, gilt diese Logik auch für Büros: Unser Artikel über die Vorteile professioneller Raumplanung erklärt, wie ein durchdachter Grundriss die tatsächliche Arbeitsweise unterstützt.

Wenn Sie eine größere Renovierung in Erwägung ziehen, lohnt es sich auch zu lesen, warum Eigentümer anderswo in der Schweiz auf hochwertige Modernisierungen setzen, wie in unserem Beitrag über warum Hausbesitzer in Winterthur hochwertige Renovierungen wählen. Der Kontext unterscheidet sich zwar vom Vierwaldstättersee, aber die Überlegungen zu langlebigen Materialien und langfristigem Wert sind übertragbar.
Ein praktisches Beispiel: ein Eigentümer mit einem großen Vermögenswert
Stellen Sie sich einen Anleger in Stansstad vor, dessen Vermögen in etwa so aussieht: eine Wohnung am See, eine Pensionskasse und ein bescheidenes Wertpapierdepot. Dies ist eine Veranschaulichung, kein realer Kunde oder eine Empfehlung.
- Profil: Der Anleger verfügt dank eines stabilen Einkommens über eine hohe Kapazität, aber eine geringe Risikobereitschaft, da die Wohnung den Großteil seines Nettovermögens ausmacht. Die Obergrenze für das Wertpapierdepot ist daher moderat.
- Diversifizieren: Da Immobilien in der Schweiz bereits einen großen Anteil ausmachen, ist das Wertpapierdepot eher auf globale Aktien und Anleihen ausgerichtet, anstatt weitere Schweizer Immobilienfonds hinzuzufügen.
- Regel: halbjährliche Überprüfung, Neugewichtung bei einer Abweichung von fünf Prozentpunkten.
- Immobilienplan: ein Wartungskalender, eine jährliche Rücklage sowie eine geplante Auffrischung von Küche und Bad vor der nächsten Vermietung oder dem Verkauf, statt danach.
- Liquiditätsreserve: ausreichend liquide Mittel, um eine größere Reparatur zu decken, ohne Anlagen verkaufen zu müssen.
Nichts davon ist außergewöhnlich. Es ist schlichtweg die richtige Vorgehensweise, um zu verhindern, dass aus einem schlechten Jahr oder einer defekten Heizung eine Krise wird.
Unsere Perspektive: Was wir bei Renovierungen durch Investoren beobachten
Wir sind ein Büro für Innenarchitektur und Interior Design, keine Bank, und wir werden Ihnen nicht vorschreiben, wie Sie Ihre Wertpapiere anlegen sollen. Was wir jedoch bei über 480 abgeschlossenen Projekten beobachten, ist, wie Eigentümer den Immobilienanteil ihres Vermögens behandeln – und das Muster ist konsistent.
Die Eigentümer, die am entspanntesten mit ihrer Immobilie umgehen, sind diejenigen, die geplant haben, bevor sie investiert haben. Sie haben den Zweck jedes Raumes festgelegt, Materialien nach Langlebigkeit statt nach kurzlebigen Trends ausgewählt und ein Budget inklusive Rücklagen erstellt. Da wir Architektur und Interior Design mit integriertem Projektmanagement verbinden, betrachten wir einen Raum so, wie ein Investor eine Position bewertet: Wozu dient sie, was kostet der Unterhalt und was macht sie widerstandsfähiger?
Ein paar Gewohnheiten, die wir empfehlen:
- Planen Sie das Ganze vor den Details. Erst die Raumplanung, dann die Ausstattung. Es ist weitaus kostengünstiger, eine Wand auf dem Plan zu verschieben als auf der Baustelle.
- Wählen Sie Qualität dort, wo die Beanspruchung am höchsten ist. Bei Küchen, Bädern, Bodenbelägen und Stauraum zahlen sich hochwertige Materialien aus.
- Visualisieren Sie, bevor Sie sich festlegen. Mit 3D-Visualisierungen erkennen Sie kostspielige Fehler, solange deren Behebung noch nichts kostet.
- Setzen Sie auf Zeitlosigkeit. Miet- und Wiederverkaufswerte profitieren eher von ruhigen, hochwertigen Inneneinrichtungen als von kurzlebigen Trends.
Eine Immobilie ist auch ein emotionaler Wert, und das ist gut so. Ein Zuhause, das sich gemütlich anfühlt, funktional ist und im Abendlicht über dem See beeindruckt, erfüllt seinen Zweck – sowohl finanziell als auch persönlich.
— Giorgia D'Amico
So unterstützen wir Sie bei der Planung Ihrer Immobilie
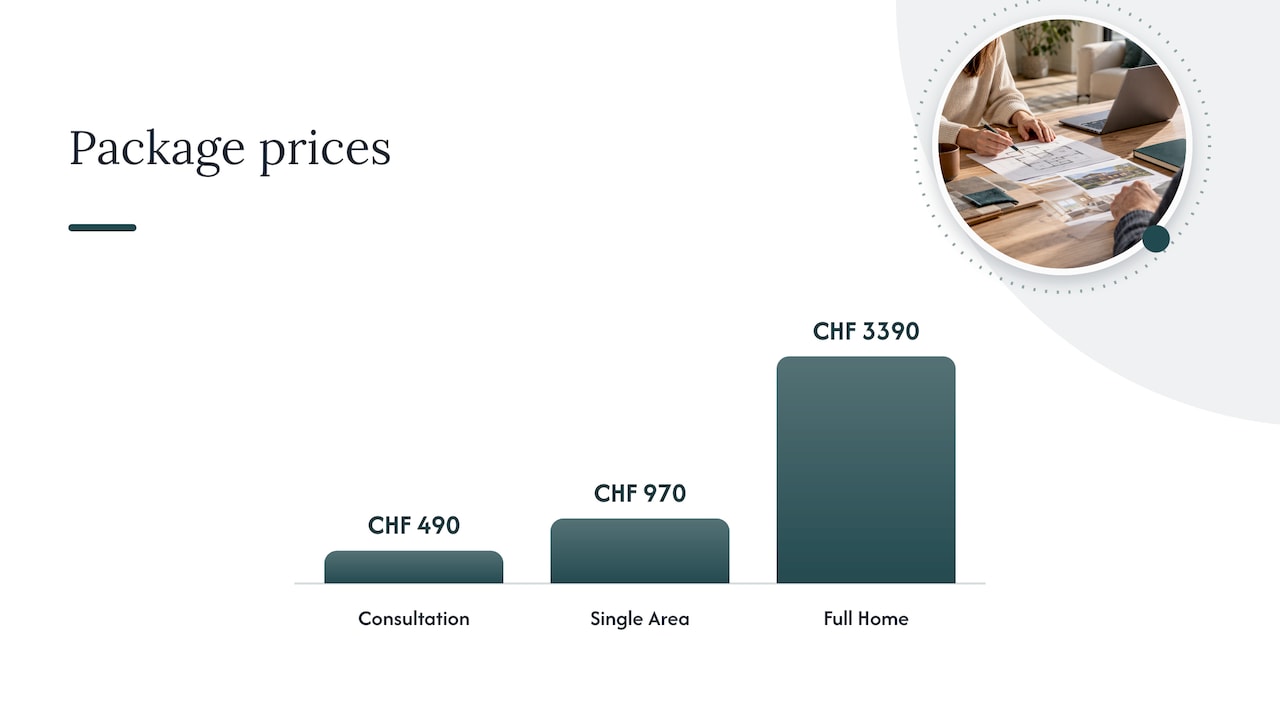
Wenn Sie einen transparenten Einstieg zum Festpreis suchen, bieten wir Online-Pakete mit festen Preisen an: eine Beratung für CHF 490, ein Einzelbereichs-Paket für CHF 970 für einen Raum oder Bereich sowie ein Komplettpaket für das gesamte Haus für CHF 3390. Für größere oder komplexere Projekte, wie Ferienhäuser oder Mietportfolios, erstellen wir Ihnen ein individuelles Angebot. Unsere Design-Service für Ferienhäuser und unsere Dienstleistungen für Gewerbe- und Immobilienobjekte richten sich an Eigentümer, die mehr als eine Immobilie verwalten.
Sie wissen nicht, wo Sie anfangen sollen? Stöbern Sie durch die Innenarchitektur-Pakete und buchen Sie ein Beratungsgespräch. Wir freuen uns darauf, mehr über die Bedürfnisse Ihrer Immobilie zu erfahren.
Eine einfache jährliche Risikoroutine
Tragen Sie es in Ihren Kalender ein und halten Sie es kurz:
- Januar: Aktualisieren Sie Ihr Risikoprofil. Haben sich Ihr Einkommen, Ihre familiäre Situation oder Ihr Zeithorizont verändert?
- Frühling: Überprüfen Sie die Allokation im Vergleich zu Ihren Zielen und nehmen Sie ein Rebalancing vor, falls eine Anlageklasse Ihre Zielvorgaben überschritten hat.
- Frühling: Inspizieren Sie die Immobilie, vom Dach und der Fassade bis hin zur Heizung und den Nasszellen, und aktualisieren Sie die Wartungsliste.
- Herbst: zweite Überprüfung der Allokation und Abgleich Ihres Liquiditätspuffers mit der Höhe der wahrscheinlichsten Reparaturkosten.
- Jahresende: Entscheidung über geplante Immobilienmodernisierungen für das kommende Jahr und deren Budgetierung.
Diese Routine nimmt nur wenige Stunden im Jahr in Anspruch und erspart Ihnen viel unsicheres Rätselraten.
FAQ
Wie gehen Anleger mit Risiken um?
Sie beginnen damit, festzulegen, wie viel Verlust sie sich leisten können und wollen, und verteilen ihr Kapital dann auf verschiedene Anlageklassen, Regionen und Sektoren. Sie überprüfen ihr Portfolio in festen Abständen und nehmen ein Rebalancing vor, wenn es von der Zielvorgabe abweicht. Das Ziel ist es, das Risiko an Ihre Ziele anzupassen, nicht es vollständig zu eliminieren.
Wie kann ich das Risiko in einem Anlageportfolio reduzieren?
Eine breite Diversifikation ist der erste Hebel, wie Schweizer Banken wie die Raiffeisen erläutern. Der zweite ist ein langer Anlagehorizont und der dritte eine schriftlich fixierte Rebalancing-Regel. Wenn Immobilien einen großen Teil Ihres Vermögens ausmachen, sollten Sie diese ebenfalls in Ihre Allokation einbeziehen.
Lohnt sich ein Verwaltungsmandat für Anleger in Stansstad?
Das hängt von Ihrer Zeit, Ihren Präferenzen und der Höhe Ihrer Investition ab. Einige Mandate, wie etwa VERWALTEN Komfort der NKB, setzen ein Minimum von 100.000 CHF voraus und bieten monatliche Anpassungen. Vergleichen Sie die Kosten sowie die Art der Risikomessung und sprechen Sie mit einem lizenzierten Berater, bevor Sie eine Entscheidung treffen.
Gehört die Instandhaltung von Immobilien wirklich zum Risikomanagement eines Portfolios?
Ja, wenn die Immobilie einen wesentlichen Teil Ihres Vermögens darstellt. Aufgeschobene Instandhaltung, Leerstand und mangelnde Liquidität sind Risiken, die durch einen Plan und eine jährliche Rückstellung gemindert werden können. Eine gut geplante Innenausstattung fördert zudem die Vermietbarkeit und den Wiederverkaufswert.
Quellen
- NKB: Wie muss ich vorgehen, wenn ich mit Geldanlagen starten möchte?
- NKB: VERWALTEN Komfort
- Raiffeisen: Diversifikation
- Raiffeisen: Renditechancen und Risikobereitschaft
- BEKB: Diversifizierung, Risiken beim Geldanlegen verringern
- Schweizerische Nationalbank: Anlage- und Risikokontrollprozess
- AXA: Anlagetipps, Geld anlegen ohne Risiko?
- RentrIQ: Präventive Instandhaltung für Mietobjekte
Empfohlen
- Sieben moderne Upgrades für alpinen Minimalismus in St. Galler Wohnungen
- Warum Hausbesitzer in St. Gallen in maßgefertigte Bibliotheken investieren
- Maßgefertigte Tischlerarbeiten in Kilchberg: Beleuchtung, Kabelführung und Wiederverkaufswert